

Программа молодая семья: условия получения субсидии на жилье в 2026 году


«Государство даст вам 35% стоимости квартиры» — именно так часто описывают программу «Молодая семья» на сайтах и форумах. На практике расчет устроен иначе: процент применяется не к рыночной цене конкретной квартиры, а к расчетной стоимости жилья. Она определяется с учетом нормативной площади и норматива стоимости 1 кв. м, установленного для муниципального образования.


Содержание
- Программа «Молодая семья»: что дает и сколько денег дают
- Субсидия «Молодая семья» vs льготная «Семейная ипотека»
- Кто подходит под программу: условия и критерии
- До скольки лет семья считается молодой в России
- Состав семьи
- Признание семьи нуждающейся в улучшении жилищных условий
- Подтверждение возможности оплатить оставшуюся стоимость жилья
- Как рассчитывается размер социальной выплаты: норматив Минстроя
- Примеры расчета субсидии
- На что можно потратить субсидию
- Действует ли программа «Молодая семья» на вторичное жилье
- Как встать на очередь и какие документы нужны в МФЦ или Госуслуги
- Шаг 1. Проверьте, подходите ли вы
- Шаг 2. Получите статус нуждающегося в жилье
- Шаг 3. Соберите документы для участия в программе
- Шаг 4. Подайте заявление в администрацию
- Шаг 5. Дождитесь включения в список претендентов на выплату
- Шаг 6. Получите свидетельство
- Шаг 7. Передайте свидетельство в банк и используйте выплату
- Риск исключения из очереди при достижении 36 лет
- Условия получения субсидии по программе «Молодая семья»
- Что еще может получить молодая семья от государства
- Вместо итога
Поэтому квартира за 7 млн рублей не означает, что семья автоматически получит 35% от этой суммы. Размер социальной выплаты может быть существенно ниже, если фактическая цена жилья превышает расчетную стоимость по правилам программы.
При этом субсидия — это безвозмездная социальная выплата: при соблюдении условий программы возвращать ее государству не нужно. В этой статье разберем, кто может участвовать в программе, как рассчитывается выплата, можно ли использовать ее для покупки жилья на вторичном рынке и что происходит с участниками очереди при достижении предельного возраста.

Программа «Молодая семья»: что дает и сколько денег дают
Программа «Молодая семья» предусматривает предоставление молодым семьям социальной выплаты на приобретение или строительство жилья. Основные правила установлены постановлением Правительства РФ от 17 декабря 2010 года № 1050. Для участия семья должна соответствовать установленным требованиям, в том числе нуждаться в улучшении жилищных условий и иметь возможность оплатить ту часть стоимости жилья, которую не покрывает субсидия.
Суть программы простая: государство компенсирует часть расчетной стоимости жилья. Это не кредит и не деньги, которые семья должна вернуть после покупки квартиры.
Размер социальной выплаты составляет не менее:
- 30% расчетной стоимости жилья — для молодых семей, не имеющих детей;
- 35% расчетной стоимости жилья — для семей с одним ребенком или более, а также для неполных молодых семей, состоящих из одного молодого родителя и одного или нескольких детей.
Важно не путать расчетную стоимость с ценой конкретной квартиры. Размер выплаты определяется по установленной формуле: учитываются нормативная площадь жилья, количество членов семьи и норматив стоимости 1 кв. м в муниципальном образовании. Последний не может превышать среднюю рыночную стоимость 1 кв. м по субъекту РФ, определяемую Минстроем.
Например, если расчетная стоимость жилья для семьи составляет 5 млн рублей, выплата в размере 35% составит 1,75 млн рублей. Если выбранная квартира стоит 7 млн рублей, оставшиеся 5,25 млн рублей семье нужно профинансировать самостоятельно либо с помощью допустимых кредитных средств.
Выплата предоставляется в безналичной форме и используется на цели, предусмотренные правилами программы. В частности, социальную выплату можно направить на приобретение жилья, строительство индивидуального жилого дома, первоначальный взнос или погашение жилищного кредита в предусмотренных Правилами случаях.

Размер субсидии рассчитывают не как процент от любой выбранной квартиры. Сначала определяется расчетная стоимость жилья по правилам программы, и уже от нее рассчитывается социальная выплата. Поэтому перед покупкой жилья важно заранее определить предполагаемый размер субсидии и сумму, которую семье придется доплатить.
Субсидия «Молодая семья» vs льготная «Семейная ипотека»
Это разные меры государственной поддержки, хотя на практике их часто рассматривают вместе. Субсидия «Молодой семьи» — безвозмездная социальная выплата, а семейная ипотека — жилищный кредит на льготных условиях. Поэтому при сравнении нужно учитывать не только размер выгоды, но и требования к участникам.
| Параметр | Субсидия «Молодая семья» | Семейная ипотека |
| Вид поддержки | Безвозмездная социальная выплата | Льготная ипотека |
| Нужно ли возвращать деньги | Нет, при соблюдении условий программы | Да, это кредит |
| Возраст | Возраст каждого из супругов либо единственного родителя не должен превышать 35 лет на установленную правилами дату | Возраст родителей не ограничен, но на дату заключения кредитного договора в семье должен быть хотя бы один ребенок младше 7 лет |
| Требование нуждаемости | Обязательно | Не является общим условием семейной ипотеки |
| Размер поддержки | Не менее 30% или 35% расчетной стоимости жилья | Ставка от 2 до 12% годовых в зависимости от количества детей и региона, лимит кредита от 6 до 18 млн рублей. Льготная ставка субсидируется не более 15 лет |
| Очередь | Да, семья включается в списки претендентов на получение выплаты | Нет очереди как в программе «Молодая семья» — заявление на ипотеку нужно подать в банк |
| Покупка жилья | Возможна в соответствии с правилами использования социальной выплаты | Возможность покупки конкретного объекта зависит от действующих условий семейной ипотеки и требований банка |
| Можно ли совместить | В предусмотренных случаях социальная выплата может использоваться для первоначального взноса или погашения жилищного кредита | Может сочетаться с социальной выплатой, если это допускают условия обеих программ |
Главное различие заключается в механизме поддержки. Субсидия «Молодой семьи» уменьшает сумму, которую семья должна найти для приобретения жилья, а семейная ипотека предоставляет кредит на льготных условиях.
При этом наличие права на одну программу не означает автоматического права на другую. Если семья планирует использовать обе меры поддержки одновременно, нужно проверить требования каждой программы и заранее согласовать схему расчетов с банком.
Например, социальная выплата может использоваться как первоначальный взнос по жилищному кредиту в предусмотренных правилами случаях. С 1 октября 2026 года это особенно важно: если вместе с собственными средствами и материнским капиталом взнос составит не менее 50% стоимости жилья, семья может получить семейную ипотеку под 6% независимо от количества детей. Возможность такой схемы нужно заранее согласовать с банком: он отдельно оценивает платежеспособность заемщиков и принимает решение о выдаче кредита.
| Количество детей (хотя бы один младше 7 лет) | Большинство регионов | Москва, Московская обл., Санкт-Петербург, Ленинградская обл. |
| 1 ребенок | 10%, до 6 млн ₽ | 12%, до 12 млн ₽ |
| 2 детей | 8%, до 8 млн ₽ | 10%, до 15 млн ₽ |
| 3 детей | 6%, до 10 млн ₽ | 8%, до 18 млн ₽ |
| 4 детей | 4%, до 10 млн ₽ | 6%, до 18 млн ₽ |
| 5 и более детей | 2%, до 10 млн ₽ | 4%, до 18 млн ₽ |
Ставка 6% независимо от количества детей и региона сохраняется, если первоначальный взнос составляет не менее 50% стоимости жилья, если в семье есть ребенок-инвалид, а также при строительстве частного дома (ИЖС). Перейти на 6% можно и позже, через рефинансирование, если в течение первого года погасить долг до уровня не более 50% стоимости жилья.
Другие новые условия:
- государство субсидирует льготную ставку не более 15 лет; если кредит взят на больший срок, после этого ставка повысится;
- в купленном жилье нужно прописаться в течение 271 дня после регистрации права собственности и сохранять регистрацию 5 лет с даты получения кредита;
- по-прежнему действует правило «одна семья — одна льготная ипотека», супруги оформляют кредит как созаемщики;
- минимальный первоначальный взнос, как и раньше, составляет 20%.
Новые правила применяются к кредитным договорам, заключенным с 1 октября 2026 года. Ранее оформленные кредиты не пересчитываются. Условия программы могут меняться и дальше, поэтому перед сделкой стоит проверить актуальные правила и требования конкретного банка.
Наши кейсы
-
Как мы помогли избежать покупки квартиры у продавца, который вскоре стал банкротом
Отказ от сделки из за высоких рисков
-
Оспорили незаконную продажу доли и вернули право собственности
Доля возвращена, риск утраты жилья устранен
Кто подходит под программу: условия и критерии
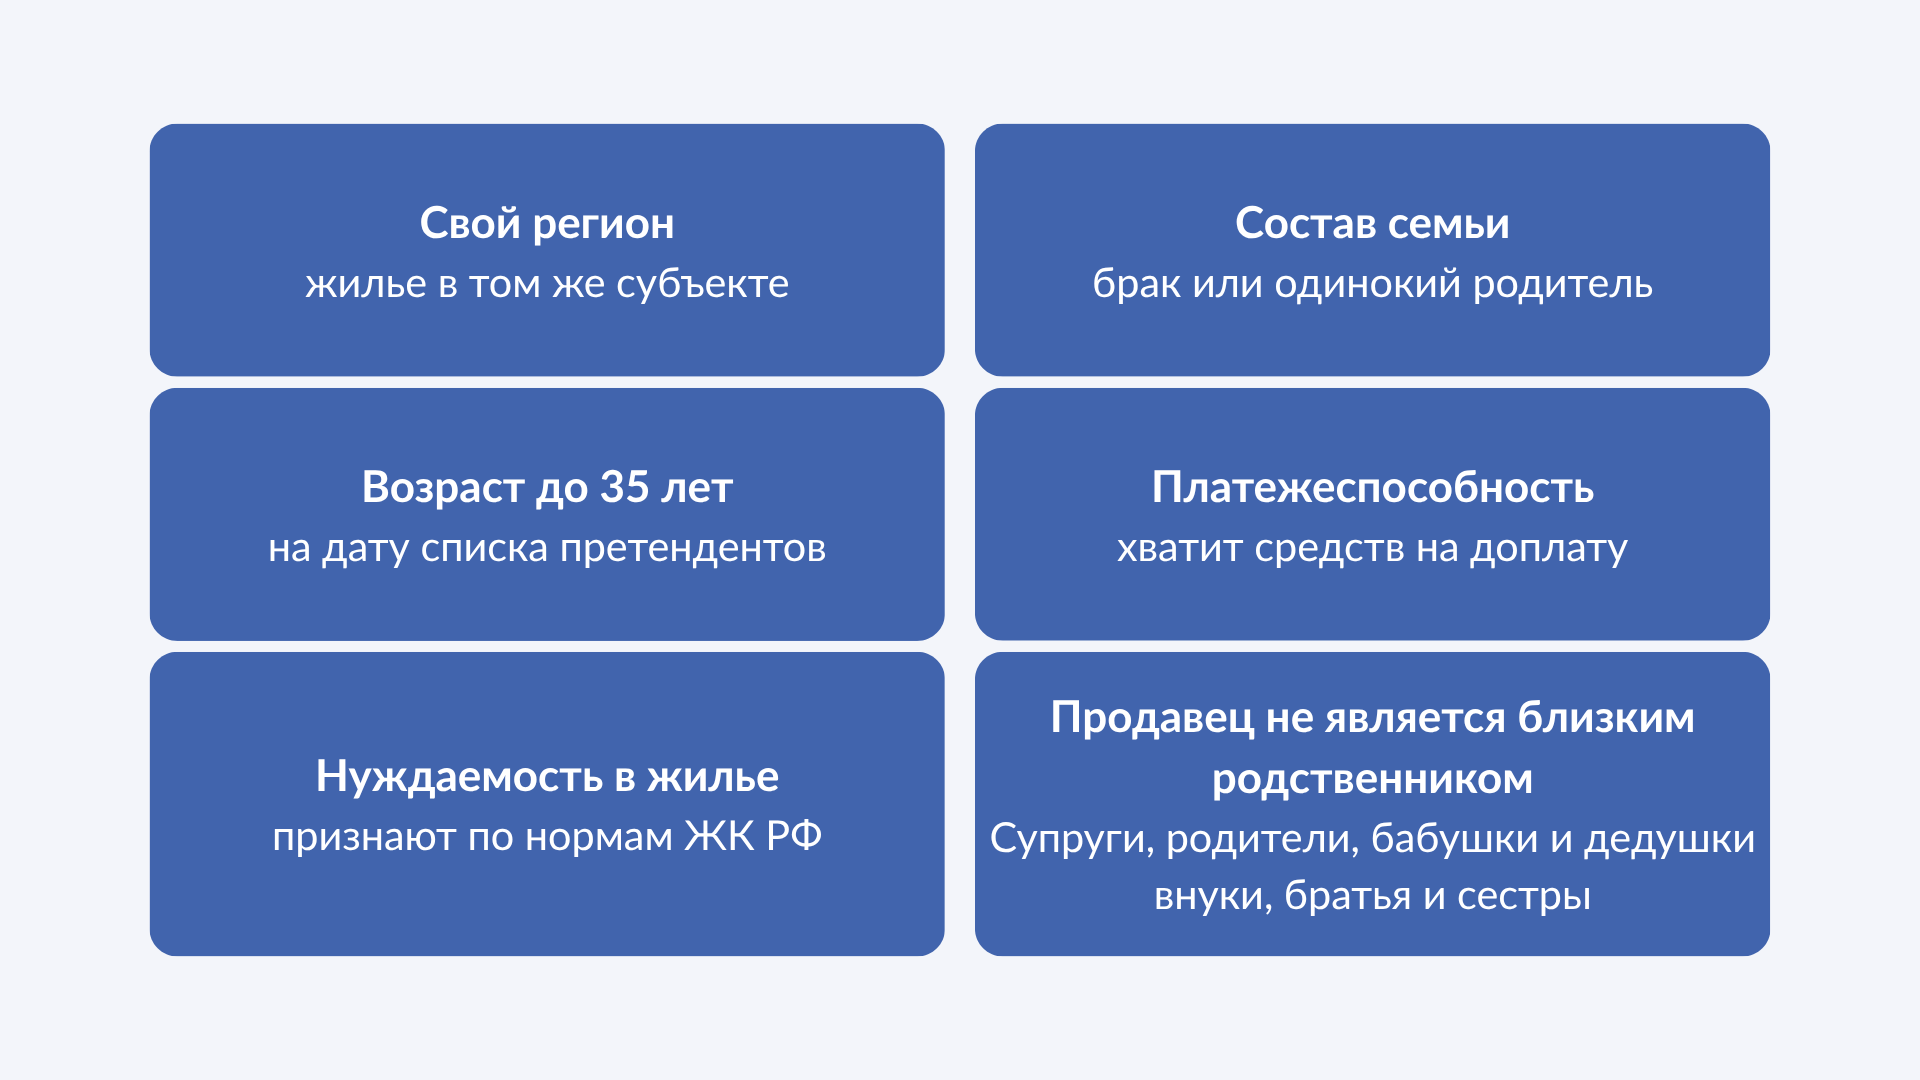
Чтобы участвовать в программе, семья должна одновременно соответствовать нескольким требованиям. Основные из них связаны с возрастом, составом семьи, жилищными условиями и возможностью оплатить ту часть стоимости жилья, которую не покрывает социальная выплата.
До скольки лет семья считается молодой в России
Для участия в федеральной программе возраст каждого из супругов либо одного молодого родителя в неполной семье на день принятия решения о включении семьи в список претендентов на получение выплаты в планируемом году не должен превышать 35 лет. Иными словами, на эту дату человеку еще не должно исполниться 36 лет.
При этом важно не путать дату подачи заявления с датой, которая имеет юридическое значение для формирования списка претендентов. Семья может подать документы заранее, но возрастной критерий затем проверяется при формировании списка молодых семей — претендентов на получение социальной выплаты.
Если на момент формирования такого списка возраст хотя бы одного члена молодой семьи превышает 35 лет, семья подлежит исключению из списка участников в порядке, установленном субъектом РФ. Поэтому откладывать подачу документов до последнего года перед 36-летием не стоит.
Состав семьи
Участвовать в программе могут:
- молодые супруги — лица, состоящие в зарегистрированном браке, соответствующие возрастному критерию;
- неполная семья — один молодой родитель с ребенком или несколькими детьми;
- семья, в которой один из супругов не является гражданином России, — при соблюдении специальных правил расчета выплаты и остальных требований программы.
Наличие детей не является обязательным условием. Семья без детей также может участвовать в программе, если соответствует другим требованиям.
При этом гражданский брак без государственной регистрации не дает права рассматривать двух взрослых как супругов для целей программы. Одинокий человек без ребенка также не относится к категории молодой семьи.
Признание семьи нуждающейся в улучшении жилищных условий
Это одно из ключевых условий участия. Семья должна быть признана нуждающейся в жилом помещении в порядке, предусмотренном жилищным законодательством и правилами, действующими в конкретном регионе.
При оценке жилищных условий учитывается не только наличие квартиры в собственности. Для определения обеспеченности семьи учитывается суммарная площадь пригодных для проживания жилых помещений, которыми члены семьи владеют или пользуются по соответствующим договорам. В том числе принимаются во внимание принадлежащие им доли в жилых помещениях.
Основания для признания нуждающимися могут быть связаны, в частности, с недостаточной обеспеченностью общей площадью жилья, проживанием в непригодном для проживания помещении и другими обстоятельствами, предусмотренными жилищным законодательством.
Поэтому фраза «у семьи есть квартира — значит, субсидию не дадут» неверна. Наличие жилья само по себе не исключает участия: необходимо оценить его площадь, состав семьи и другие обстоятельства.
Учетная норма площади устанавливается на муниципальном уровне. Поэтому перед подачей заявления нужно проверить именно ту норму, которая действует в конкретном муниципальном образовании, а не ориентироваться на усредненный показатель по России.
Подтверждение возможности оплатить оставшуюся стоимость жилья
Социальная выплата покрывает только часть расчетной стоимости жилья. Поэтому семья должна иметь возможность оплатить остальную часть стоимости — за счет собственных средств, кредитных средств или других допустимых источников финансирования.
Это не означает, что семья обязана иметь на банковском счете 65–70% стоимости будущей квартиры. Если часть цены планируется оплатить за счет ипотечного кредита, необходимо учитывать возможность его получения.
При этом сама социальная выплата не гарантирует одобрение ипотеки. Банк отдельно оценивает доходы заемщиков, кредитную историю, долговую нагрузку и выбранный объект.
Поэтому еще до выбора квартиры разумно определить:
- предполагаемый размер социальной выплаты;
- сумму собственных средств;
- необходимый размер кредита;
- возможность получить ипотеку на выбранных условиях.
Как рассчитывается размер социальной выплаты: норматив Минстроя
Размер выплаты нельзя определить по простой формуле «цена квартиры × 30 или 35%».
Как рассчитывается размер социальной выплаты: норматив Минстроя — через расчетную стоимость жилья. Для этого используются нормативная площадь и норматив стоимости 1 кв. м общей площади жилья.
При этом есть важное уточнение: норматив стоимости 1 кв. м для расчета выплаты устанавливает орган местного самоуправления. Он не может превышать среднюю рыночную стоимость 1 кв. м по соответствующему субъекту РФ, которую определяет Минстрой России.
Формула расчета: Расчетная стоимость жилья = норматив стоимости 1 м² × расчетная площадь.
Размер социальной выплаты = расчетная стоимость жилья × 30% или 35%.
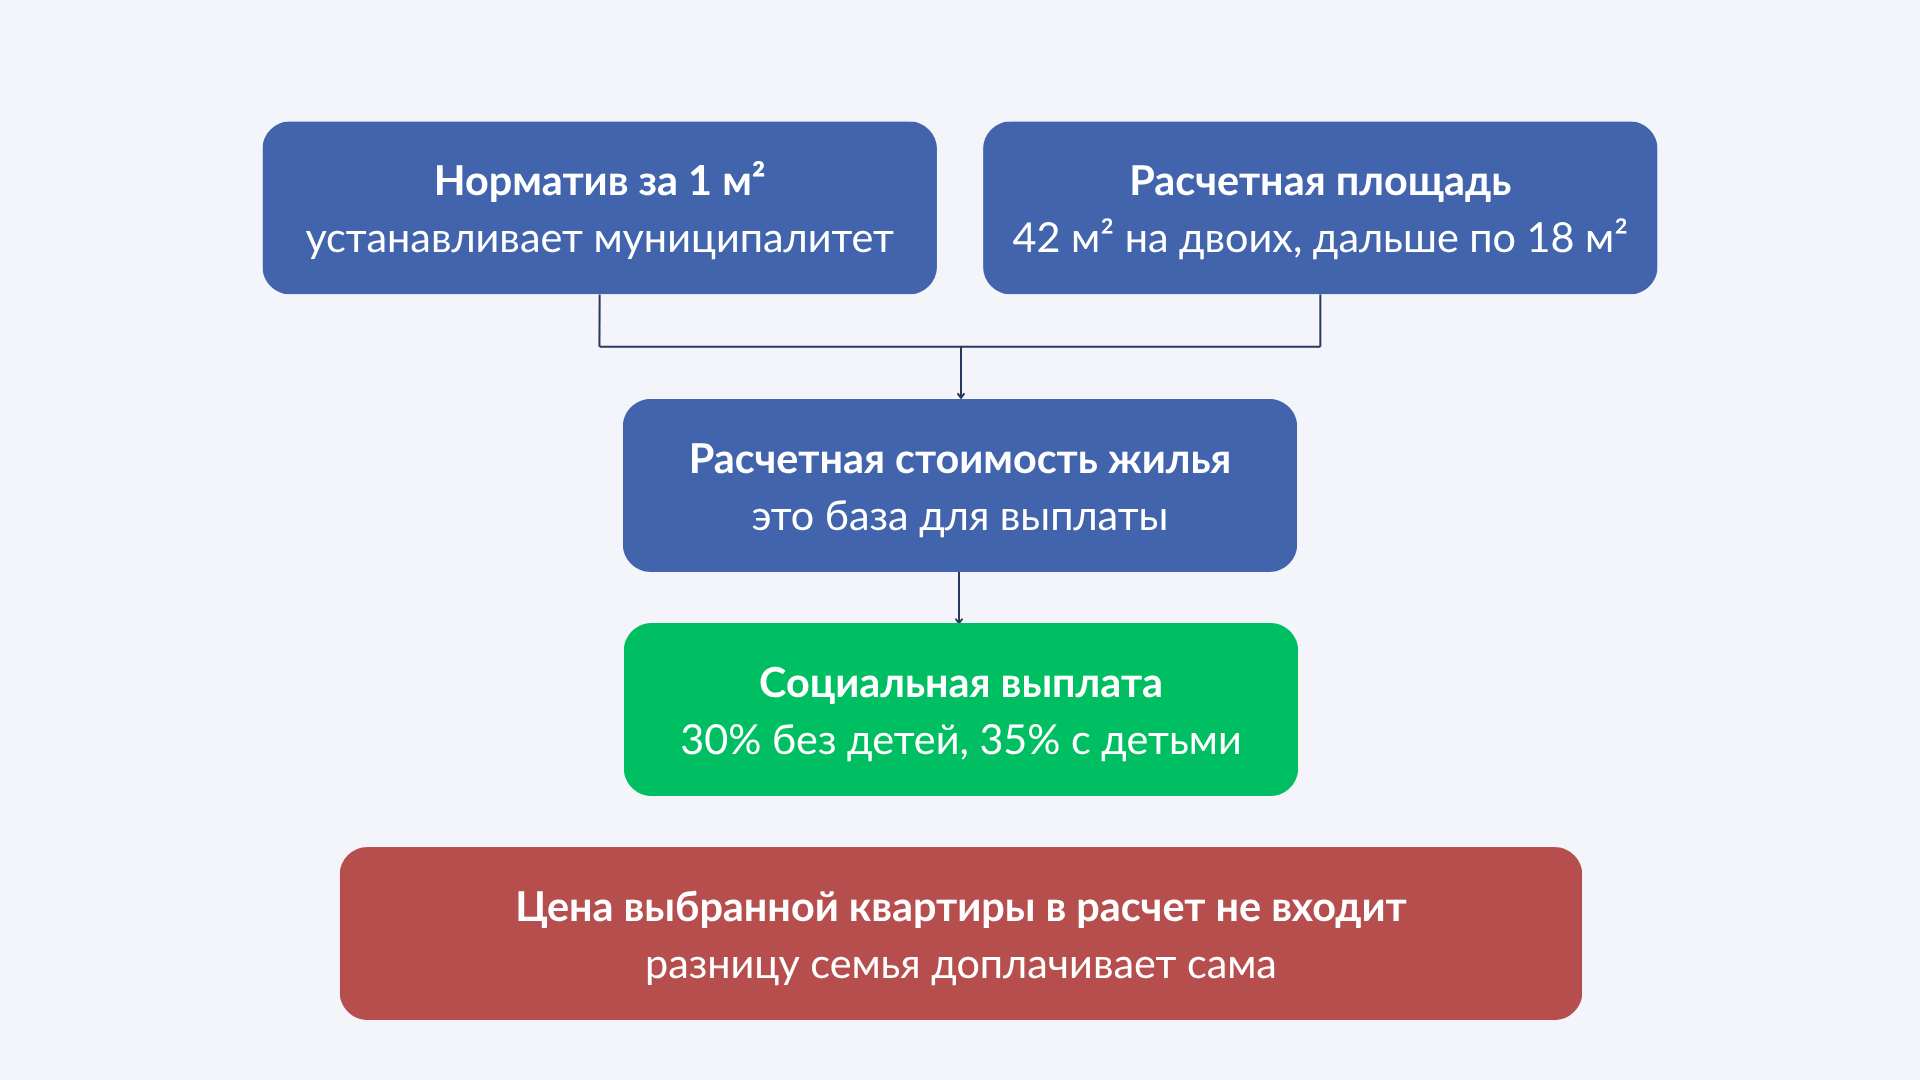
Расчетная площадь зависит от количества членов семьи:
- 2 человека — 42 м²;
- 3 и более человек — по 18 м² на каждого члена семьи.
Если в такой же семье есть ребенок, применяется размер выплаты 35%: 4,2 млн × 35% = 1,47 млн рублей.
При этом расчет ведется не от фактической цены выбранной квартиры, а от нормативов программы. Если семья покупает квартиру за 7 млн рублей, это не означает, что при ставке 35% она получит 2,45 млн рублей. Выплата будет рассчитана исходя из нормативов программы.
Размер социальной выплаты рассчитывается на дату утверждения списка молодых семей — претендентов на получение выплаты и указывается в свидетельстве. После этого он остается неизменным в течение срока действия свидетельства.
Поэтому изменение рыночных цен после расчета выплаты само по себе не приводит к автоматическому увеличению уже установленной суммы.
Примеры расчета субсидии
Для наглядности можно рассмотреть условный пример.
Предположим, семья состоит из трех человек — двух супругов и ребенка. Для расчета берется площадь 54 м². Если муниципальный норматив стоимости составляет 150 000 рублей за 1 м², расчетная стоимость жилья составит: 54 × 150 000 = 8 100 000 рублей.
Поскольку в семье есть ребенок, минимальный размер социальной выплаты составляет 35%: 8 100 000 × 35% = 2 835 000 рублей.
Если выбранная квартира стоит 10 млн рублей, разница между ценой объекта и расчетной стоимостью не увеличивает субсидию. Семье потребуется найти оставшуюся сумму за счет собственных средств или допустимого кредитного финансирования.
Такой расчет показывает, почему при планировании покупки жилья важно смотреть не только на процент субсидии, но и на нормативную стоимость квадратного метра, действующую в муниципальном образовании.
На что можно потратить субсидию
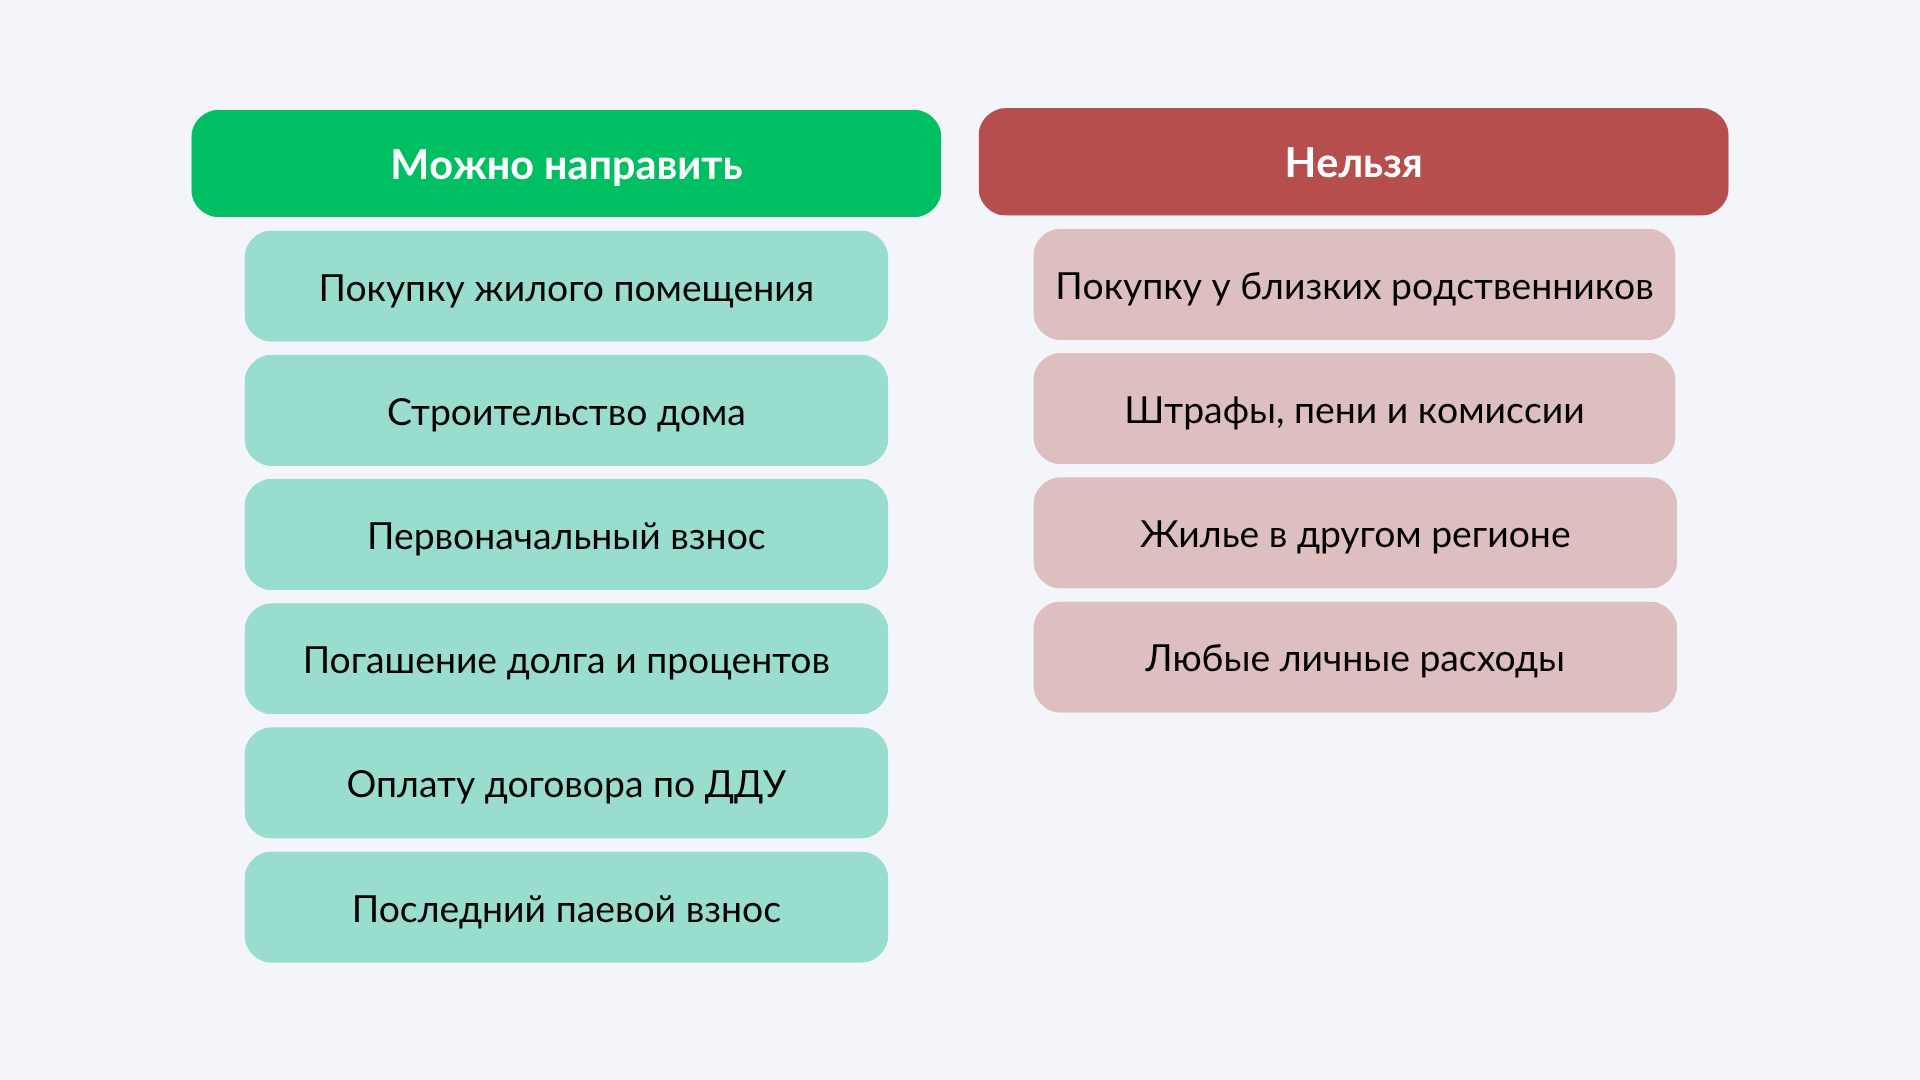
Социальная выплата имеет целевое назначение. Получить деньги и использовать их на любые личные расходы нельзя.
В зависимости от ситуации средства можно направить на предусмотренные Правилами цели, в том числе:
- покупку жилого помещения;
- строительство индивидуального жилого дома;
- уплату последнего паевого взноса в жилищном кооперативе;
- первоначальный взнос при получении жилищного кредита;
- погашение основной суммы долга и процентов по жилищному кредиту в предусмотренных случаях;
- оплату цены договора участия в долевом строительстве;
- оплату договора уступки прав требования по договору участия в долевом строительстве — при соблюдении установленных условий.
Социальная выплата перечисляется в безналичной форме по установленной процедуре. Конкретный порядок расчетов зависит от выбранной цели и документов, которые семья представляет в банк.
При покупке жилья необходимо учитывать и требования программы к самому объекту. Например, приобретаемое жилое помещение должно находиться на территории того субъекта РФ, исполнительный орган которого включил семью в список претендентов на получение выплаты.
Также социальная выплата, направляемая на погашение жилищного кредита, не используется для оплаты штрафов, комиссий и пеней за просрочку. Правила предусматривают направление средств на остаток основного долга и задолженность по процентам в установленных пределах.
Действует ли программа «Молодая семья» на вторичное жилье
Да, социальную выплату по программе «Молодая семья» можно использовать для покупки жилья на вторичном рынке. При этом объект должен соответствовать требованиям программы.
Что важно проверить до сделки:
- жилье должно быть пригодным для проживания и соответствовать установленным требованиям;
- приобретаемая площадь должна соответствовать установленным для семьи требованиям;
- объект должен находиться в том же субъекте РФ, в котором семья включена в список претендентов на получение выплаты;
- социальную выплату нельзя использовать для покупки жилья у близких родственников: супруга, родителей, детей, братьев и сестер, дедушек, бабушек и внуков.
Если жилье приобретается с использованием ипотеки, важно разделять две меры господдержки. Субсидия «Молодой семьи» — это социальная выплата, которую можно направить, в частности, на первоначальный взнос по жилищному кредиту или на погашение основного долга и процентов по подходящему кредиту. Семейная ипотека имеет собственные требования к заемщику и объекту. С 1 октября 2026 года ставка по ней зависит от количества детей и региона и составляет от 2 до 12% годовых. В основном программа применяется для первичного жилья, но в отдельных случаях позволяет приобрести квартиру на вторичном рынке — например, в городе с низким объемом жилищного строительства. Перечень таких городов можно проверить на сайте ДОМ.РФ.
Как встать на очередь и какие документы нужны в МФЦ или Госуслуги
Порядок подачи зависит от региона. Федеральные правила предусматривают обращение в орган местного самоуправления по месту жительства; документы также можно подать в электронной форме через Единый портал, если такая возможность реализована для конкретной процедуры.
Шаг 1. Проверьте, подходите ли вы
Уточните в администрации, которая отвечает за программу в вашем муниципалитете, порядок признания семьи нуждающейся в жилье и требования к участникам.
На этом этапе важно проверить возраст членов семьи, состав семьи, наличие оснований для признания нуждающимися и возможность оплатить ту часть стоимости жилья, которая не покрывается социальной выплатой.
Шаг 2. Получите статус нуждающегося в жилье
Если семья еще не признана нуждающейся, необходимо пройти эту процедуру отдельно. Основания определяются с учетом статьи 51 Жилищного кодекса РФ и региональных правил.
Способ подачи заявления зависит от региона: это может быть администрация, МФЦ или электронная услуга на региональном либо Едином портале.
Шаг 3. Соберите документы для участия в программе
Федеральными правилами предусмотрены:
- заявление об участии в мероприятии;
- документы, удостоверяющие личность каждого члена семьи;
- свидетельство о браке — для полной семьи;
- документ о признании семьи нуждающейся в жилом помещении;
- документы, подтверждающие наличие доходов, позволяющих получить кредит, либо иных денежных средств для оплаты части стоимости жилья, превышающей размер социальной выплаты;
- документы о регистрации в системе индивидуального персонифицированного учета — СНИЛС.
Конкретный пакет и способ представления документов лучше заранее уточнить в администрации: региональные и муниципальные правила могут устанавливать дополнительные документы и требования к их оформлению.
Если семья хочет направить выплату на погашение уже оформленного жилищного кредита, пакет документов отличается. В частности, потребуются кредитный договор и справка кредитора об остатке основного долга и задолженности по процентам.
Шаг 4. Подайте заявление в администрацию
Заявление подается в орган местного самоуправления по месту жительства. В федеральных правилах предусмотрена также электронная подача через Единый портал.
После представления документов орган местного самоуправления проверяет сведения и в течение 5 рабочих дней принимает решение о признании семьи участницей мероприятия либо об отказе. О решении сообщают в течение 3 рабочих дней.
Федеральные правила предусматривают формирование муниципальных списков до 1 июня года, предшествующего планируемому году выплаты. Поэтому для получения выплаты в конкретном году важно заранее уточнять в своем муниципалитете срок подачи заявления и включения семьи в список. Универсального правила «подать до 1 июня текущего года» для выплаты в том же году нет.
Шаг 5. Дождитесь включения в список претендентов на выплату
После формирования муниципальных списков они передаются в региональный орган. Затем субъект РФ формирует и утверждает список молодых семей — претендентов на получение социальных выплат с учетом объема федерального, регионального и местного финансирования.
Федеральные правила предусматривают приоритет для:
- молодых семей, поставленных на учет в качестве нуждающихся в улучшении жилищных условий до 1 марта 2005 года;
- молодых семей с тремя и более детьми;
- семей, в которых один или оба супруга либо единственный родитель участвуют или участвовали в СВО, а также некоторых неполных семей с ребенком погибшего участника СВО.
Порядок формирования списков и дополнительные условия могут уточняться на уровне субъекта РФ.
Шаг 6. Получите свидетельство
Если семью включили в список претендентов и наступил этап оформления выплаты, администрация уведомляет о необходимости представить документы для получения свидетельства.
На это отводится 15 рабочих дней с момента получения соответствующего уведомления.
Срок действия свидетельства — не более 7 месяцев с даты выдачи. Поэтому после его получения необходимо своевременно обратиться в банк и оформить использование выплаты.
Шаг 7. Передайте свидетельство в банк и используйте выплату
Владелец свидетельства должен передать его в банк в установленный правилами срок. Социальная выплата предоставляется в безналичной форме — деньги перечисляются банку для использования по предусмотренному программой назначению.
Дальнейшие сроки зависят от конкретной сделки, банка и органа, участвующего в перечислении средств. Поэтому фиксировать универсальную схему «5 дней + 7 дней + 3 дня» для всех регионов не стоит.
Риск исключения из очереди при достижении 36 лет
Возраст — один из ключевых рисков для семей, которые долго ждут выплату.
Для участия в программе возраст каждого супруга либо единственного родителя в неполной семье должен быть не более 35 лет на дату принятия решения о включении семьи в список претендентов на получение выплаты в планируемом году. Поэтому сам факт постановки на учет в программе не гарантирует, что семья сохранит право на выплату после достижения 36 лет.
Что важно учитывать:
- если к моменту формирования списка претендентов один из супругов уже не соответствует возрастному требованию, семья может быть исключена из списка в порядке, установленном регионом;
- семьям, которым скоро исполнится 36 лет, стоит заранее уточнить в администрации, в каком списке они находятся и когда будет приниматься решение о включении в список претендентов;
- если изменились состав семьи, жилищные условия или другие обстоятельства, необходимо сообщить об этом в администрацию — соответствие условиям программы проверяется по документам;
- при разводе семья может перестать соответствовать требованиям программы, если после изменения состава семьи больше нет оснований для участия.
Поэтому для семьи, которая уже стоит в очереди, важно следить не только за ее номером, но и за собственным соответствием условиям программы на момент формирования списка претендентов.
Чтобы узнать статус заявления или очередность, обратитесь в администрацию, которая ведет список участников, либо проверьте доступную информацию на региональном портале госуслуг или сайте муниципалитета.
Условия получения субсидии по программе «Молодая семья»
|
Критерий |
Требование |
Примечание |
| Возраст | Не более 35 лет на дату принятия решения о включении семьи в список претендентов на выплату | Возраст должен быть подтвержден на дату включения семьи в список претендентов на получение выплаты. Сама по себе постановка на учет раньше этой даты не гарантирует участия |
| Состав семьи | Зарегистрированный брак с детьми или без детей либо неполная семья с молодым родителем и ребенком (детьми) | Гражданский брак не дает оснований для участия как супружеской пары |
| Нуждаемость | Семья должна быть признана нуждающейся в жилье | Основания определяются по правилам жилищного законодательства |
| Платежеспособность | Доходы или иные средства должны позволять оплатить часть расчетной стоимости жилья, которая превышает социальную выплату | Конкретные подтверждающие документы определяются правилами и администрацией |
| Регион | Жилье приобретается в том же субъекте РФ, в котором семья включена в список претендентов | Купить объект в другом регионе за счет этой выплаты нельзя |
| Повторное участие | Семья не должна ранее получать социальную выплату на жилье по программе «Молодая семья». При рассмотрении заявления проверяется, использовалась ли такая субсидия раньше. По общему правилу получить ее повторно нельзя | Есть предусмотренные правилами исключения |
| Продавец | Не является близким родственником | Ограничение распространяется на супруга, родителей, детей, братьев и сестер, дедушек, бабушек и внуков |
Что еще может получить молодая семья от государства
Субсидия по программе «Молодая семья» может сочетаться с другими мерами поддержки, но совместимость нужно проверять применительно к конкретной ситуации и источнику финансирования.
- Материнский капитал: с 1 февраля 2026 года размер выплаты составляет 728 921,90 руб. на первого ребенка, если он родился или был усыновлен с 2020 года. При рождении второго ребенка в такой семье предусмотрена доплата 234 321,27 руб. Если право на маткапитал возникает сразу на второго ребенка, размер выплаты составляет 963 243,17 руб.
- Семейная ипотека: с 1 октября 2026 года ставка составляет от 2 до 12% годовых и зависит от количества детей и региона, лимит кредита — от 6 до 18 млн рублей. В семье должен быть хотя бы один ребенок младше 7 лет. Программа рассчитана прежде всего на новостройки и строительство дома (для ИЖС ставка 6% независимо от количества детей), в отдельных случаях допускается покупка вторичного жилья. Кредитный договор по действующим правилам можно заключить до 31 декабря 2030 года.
- 450 000 рублей на погашение ипотеки: мера поддержки предусмотрена для семей, в которых родился третий или последующий ребенок при соблюдении установленных законом условий. Ее можно использовать на погашение ипотечного долга в пределах установленной суммы.
- Налоговый вычет при покупке жилья: максимальная сумма расходов для основного имущественного вычета — 2 млн рублей, для вычета по ипотечным процентам — 3 млн рублей. С 2025 года действует прогрессивная шкала НДФЛ, поэтому сумма возврата зависит от ставки, по которой уплачен налог. При ставке 13% можно вернуть до 260 000 рублей за покупку жилья и до 390 000 рублей за проценты по ипотеке. При повышенных ставках (от 15 до 22%) возврат больше: до 440 000 и до 660 000 рублей соответственно при ставке 22%. Вернуть можно не больше суммы НДФЛ, фактически уплаченной в бюджет.
- Дальневосточная и арктическая ипотека: отдельная льготная программа с собственными требованиями к заемщикам, территории и объекту. Поэтому ее условия нужно проверять отдельно, а не считать универсальной доплатой к субсидии «Молодой семьи».
Вместо итога
Программа «Молодая семья» позволяет получить социальную выплату на покупку или строительство жилья, но ее размер рассчитывается не от рыночной цены квартиры, а от нормативной стоимости жилья. Поэтому заранее важно оценить, какую сумму семья получит и сколько придется доплатить самостоятельно или с помощью ипотеки.
Для участия в программе нужно соответствовать требованиям по возрасту, составу семьи, нуждаемости в улучшении жилищных условий и платежеспособности. При этом достижение 36 лет до включения семьи в список претендентов считается безусловным основанием для исключения .
Субсидию можно использовать не только при покупке новостройки — программа допускает приобретение подходящего жилья на вторичном рынке, строительство дома и использование выплаты для жилищного кредита. В отдельных случаях ее можно сочетать с другими мерами господдержки.
Перед подачей заявления стоит проверить условия программы в своем регионе, порядок формирования очереди и собственные шансы на получение выплаты. Это позволит заранее понять размер господдержки и сумму, которую семье придется найти самостоятельно.
Наши юристы более 11 лет сопровождают сделки с недвижимостью. Если вам нужна помощь, мы поможем проверить, подходит ли выбранное жилье под условия программы «Молодая семья», оценить документы и риски сделки, а также правильно оформить покупку с использованием субсидии и ипотеки. Запишитесь на бесплатную консультацию — разберем вашу ситуацию и подскажем, как безопасно использовать господдержку при покупке жилья.
Ответы на вопросы
-
Кому дадут субсидию в первую очередь?

Федеральные правила предусматривают приоритет для молодых семей, поставленных на учет как нуждающиеся в улучшении жилищных условий до 1 марта 2005 года, семей с тремя и более детьми, а также ряда семей, связанных с участием в СВО. При этом конкретный порядок формирования списка устанавливается с учетом региональных правил.
-
Можно ли купить квартиру у родственников?
За счет социальной выплаты нельзя приобрести жилое помещение у близких родственников. К ним относятся супруг, родители, дети, братья и сестры, дедушки, бабушки и внуки.
-
Что будет, если не успеть использовать свидетельство в срок?
Срок действия свидетельства ограничен и указывается в самом документе. Федеральные правила устанавливают предельный срок, а конкретный порядок и сроки могут уточняться региональными и муниципальными программами. Поэтому срок использования выплаты лучше сразу уточнить в администрации при получении свидетельства.
Если семья не успела воспользоваться выплатой, это не означает пожизненный запрет на участие. Дальнейшие действия определяются правилами программы и региональным порядком. В частности, региональный орган может вносить изменения в список претендентов, если семья не представила документы в установленный срок или не смогла воспользоваться выплатой. Возможность повторного включения в список стоит уточнить в администрации, которая ведет учет участников.
-
Можно ли использовать субсидию, если ипотека уже есть?
Да, в предусмотренных правилами случаях социальная выплата может использоваться для погашения основного долга и процентов по жилищному кредиту. Для этого потребуется представить документы по кредиту, включая справку кредитора об остатке долга и задолженности по процентам.
-
До скольки лет считается молодая семья для ипотеки и субсидии?
Для субсидии по программе «Молодая семья» возраст каждого супруга либо единственного родителя в неполной семье не должен превышать 35 лет на дату принятия решения о включении семьи в список претендентов на выплату в планируемом году.
Для семейной ипотеки возраст родителей не ограничен. Главное условие — на дату заключения кредитного договора в семье должен быть хотя бы один ребенок младше 7 лет. С 1 октября 2026 года от количества детей зависят ставка (от 2 до 12% годовых) и максимальная сумма кредита.
-
Сколько в среднем ждать, чтобы получить субсидию?
Универсального срока ожидания федеральные правила не устанавливают. Очередность зависит от количества участников, объема федерального, регионального и местного финансирования, а также порядка формирования списков в конкретном регионе. Поэтому обещать срок вроде «3–4 года» для всех семей некорректно.
-
Где подать заявление — в МФЦ или через Госуслуги?
Это зависит от региона и конкретной услуги. Федеральные правила предусматривают подачу в орган местного самоуправления по месту жительства, а также электронную подачу через Единый портал. МФЦ может принимать документы, если такая схема предусмотрена в конкретном регионе.
-
Кому дадут субсидию в первую очередь?
Федеральные правила предусматривают приоритет для молодых семей, поставленных на учет как нуждающиеся в улучшении жилищных условий до 1 марта 2005 года, семей с тремя и более детьми, а также ряда семей, связанных с участием в СВО. При этом конкретный порядок формирования списка устанавливается с учетом региональных правил.
-
Можно ли купить квартиру у родственников?
За счет социальной выплаты нельзя приобрести жилое помещение у близких родственников. К ним относятся супруг, родители, дети, братья и сестры, дедушки, бабушки и внуки.
-
Что будет, если не успеть использовать свидетельство в срок?
Срок действия свидетельства ограничен и указывается в самом документе. Федеральные правила устанавливают предельный срок, а конкретный порядок и сроки могут уточняться региональными и муниципальными программами. Поэтому срок использования выплаты лучше сразу уточнить в администрации при получении свидетельства.
Если семья не успела воспользоваться выплатой, это не означает пожизненный запрет на участие. Дальнейшие действия определяются правилами программы и региональным порядком. В частности, региональный орган может вносить изменения в список претендентов, если семья не представила документы в установленный срок или не смогла воспользоваться выплатой. Возможность повторного включения в список стоит уточнить в администрации, которая ведет учет участников.
-
Можно ли использовать субсидию, если ипотека уже есть?
Да, в предусмотренных правилами случаях социальная выплата может использоваться для погашения основного долга и процентов по жилищному кредиту. Для этого потребуется представить документы по кредиту, включая справку кредитора об остатке долга и задолженности по процентам.
-
До скольки лет считается молодая семья для ипотеки и субсидии?
Для субсидии по программе «Молодая семья» возраст каждого супруга либо единственного родителя в неполной семье не должен превышать 35 лет на дату принятия решения о включении семьи в список претендентов на выплату в планируемом году.
Для семейной ипотеки возраст родителей не ограничен. Главное условие — на дату заключения кредитного договора в семье должен быть хотя бы один ребенок младше 7 лет. С 1 октября 2026 года от количества детей зависят ставка (от 2 до 12% годовых) и максимальная сумма кредита.
-
Сколько в среднем ждать, чтобы получить субсидию?
Универсального срока ожидания федеральные правила не устанавливают. Очередность зависит от количества участников, объема федерального, регионального и местного финансирования, а также порядка формирования списков в конкретном регионе. Поэтому обещать срок вроде «3–4 года» для всех семей некорректно.
-
Где подать заявление — в МФЦ или через Госуслуги?
Это зависит от региона и конкретной услуги. Федеральные правила предусматривают подачу в орган местного самоуправления по месту жительства, а также электронную подачу через Единый портал. МФЦ может принимать документы, если такая схема предусмотрена в конкретном регионе.


Судебный юрист
7 лет опыта
более 250 выигранных дел

Комментарии