

Налоговый вычет при покупке квартиры: сколько вернут и как его оформить


Купили квартиру и хотите вернуть налог, но не знаете, на какую сумму рассчитывать и с чего начать? Здесь легко ошибиться, например, неверно определить период, за который можно заявить вычет, учесть в расходах материнский капитал или заявить вычет по сделке с близким родственником.
При этом закон позволяет вернуть существенную сумму. При стандартной ставке НДФЛ 13% максимальный возврат за покупку жилья составляет 260 000 ₽, а с уплаченных ипотечных процентов — еще до 390 000 ₽. При более высоких ставках НДФЛ сумма возврата может быть больше.
В статье разберем, кто имеет право на вычет, сколько подоходного налога можно вернуть с покупки квартиры, какие расходы учитываются, как оформить вычет, какие документы понадобятся и что делать, если налоговая отказала.


Содержание
- Что такое имущественный вычет простыми словами
- Имущественный вычет — кто может получить
- Сумма возврата налогового вычета при покупке квартиры
- Основной вычет и вычет по процентам: в чем разница
- За какое жилье дают вычет
- Когда возникает право на вычет
- Что вычитается из стоимости: материнский капитал и субсидии
- Вычет за доли детей
- Особое правило для пенсионеров
- Перенос остатка налогового вычета на следующий год
- Порядок получения налогового вычета при покупке квартиры
- Упрощенный порядок
- Декларация 3-НДФЛ: имущественный вычет
- Через работодателя
- Какие документы нужны для подачи возврата налога за покупку квартиры
- Вычет за отделку в новостройке
- Что делать при отказе или задержке выплаты
- Коротко о главном
Что такое имущественный вычет простыми словами

Имущественный вычет — это не отдельная выплата от государства. Это льгота, позволяющая уменьшить доход, с которого рассчитывается НДФЛ. Если налог за год уже был удержан, соответствующую сумму можно вернуть в пределах уплаченного НДФЛ.
Основное правило установлено статьей 220 НК РФ: она регулирует вычеты при покупке или строительстве жилья, а также вычет по ипотечным процентам. В предусмотренных законом случаях учитываются и проценты по кредитам, полученным для рефинансирования целевых займов.
Например, если за год вы получили доход 3 млн ₽ и имеете право на основной вычет в размере 2 млн ₽, налог рассчитывается только с 1 млн ₽. При ставке 13% это уменьшает НДФЛ на 260 000 ₽.

Но есть важный нюанс: налоговая не вернет больше НДФЛ, чем фактически было уплачено за соответствующий период. Если за год с ваших доходов удержали 90 000 ₽, получить за этот год можно не более 90 000 ₽. Неиспользованный размер вычета при этом в предусмотренных законом случаях можно перенести на следующие годы.
Имущественный вычет — кто может получить
Чтобы получить вычет, должны одновременно выполняться несколько условий:
- Есть доход, облагаемый НДФЛ. Это может быть не только зарплата, но и некоторые другие доходы, с которых уплачивается НДФЛ. Именно из уплаченного НДФЛ формируется сумма, которую можно вернуть.
- Квартира оплачена за счет собственных или кредитных средств. При расчете не учитываются суммы, оплаченные материнским капиталом, работодателем или за счет бюджетных средств.
- Жилье находится в России. Имущественный вычет предоставляется за приобретение жилой недвижимости на территории Российской Федерации. Расходы на квартиру или дом за рубежом в расчет не принимаются.
- Квартира приобретена не у взаимозависимого лица. При покупке жилья у лица, которое признается взаимозависимым по НК РФ, имущественный вычет не предоставляется. Например, это касается сделок между супругами, родителями, детьми, братьями и сестрами.
- У покупателя есть право на вычет, то есть он не исчерпал соответствующий лимит ранее. Основной имущественный вычет можно использовать в пределах установленного лимита, а неиспользованный остаток — перенести на последующие покупки.
В некоторых ситуациях получить налоговый вычет нельзя:
- если нет доходов, облагаемых НДФЛ, — при этом право не пропадает, его можно использовать после появления такого дохода;
- если квартира куплена у взаимозависимого лица;
- если расходы оплачены материнским капиталом, работодателем или бюджетными средствами — соответствующая часть стоимости не учитывается;
- если объект не относится к жилой недвижимости;
- если жилье находится за пределами России;
- если доходы представлены только дивидендами, поскольку к ним имущественный вычет не применяется.
Отдельно стоит проверить ситуацию с самозанятыми и индивидуальными предпринимателями. Доход от НПД или специальных налоговых режимов сам по себе не дает возможности получить вычет, поскольку с него не уплачивается НДФЛ. Но при наличии других доходов, облагаемых НДФЛ, право на вычет может возникнуть.
При этом сам факт родства не всегда означает взаимозависимость. Например, покупка жилья у тети, дяди или двоюродного родственника сама по себе не лишает покупателя права на вычет. Значение имеет именно критерий взаимозависимости, установленный НК РФ.
Наши кейсы
-
Проверили застройщика до подписания договора — клиент сохранил 3,8 млн рублей
Сохранили 3,8 млн рублей
-
Оспаривание стоимости принудительного выкупа нежилого помещения при реновации
Увеличение выкупной цены до 38 млн ₽
Сумма возврата налогового вычета при покупке квартиры
Здесь важно разделять два самостоятельных вычета: основной — за покупку жилья и вычет по ипотечным процентам.
При стандартной ставке НДФЛ 13%:
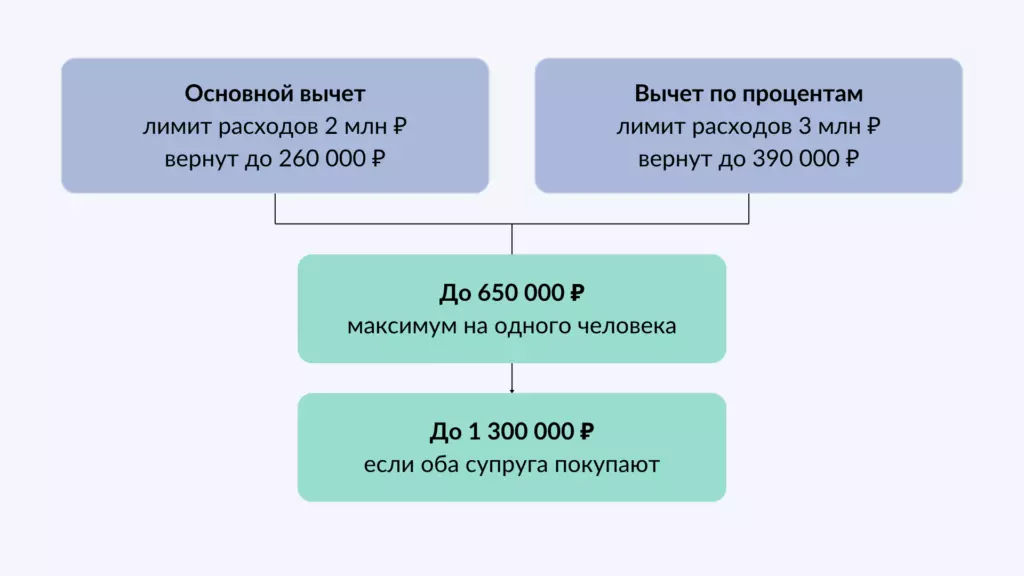
- расходы на покупку жилья учитываются в пределах 2 млн ₽, поэтому максимальный возврат составляет до 260 000 ₽;
- проценты по ипотеке учитываются в пределах 3 млн ₽, что дает до 390 000 ₽;
- совокупно один человек может получить до 650 000 ₽, если у него достаточно уплаченного НДФЛ и есть основания для обоих вычетов.
При повышенных ставках НДФЛ максимальная сумма возврата может быть выше. При этом сами лимиты расходов — 2 млн ₽ для покупки жилья и 3 млн ₽ для ипотечных процентов — не меняются.
Почему 260 000 ₽ — не всегда предел? С 2025 года действует прогрессивная шкала НДФЛ. Поэтому при доходах, которые облагаются по ставкам выше 13%, один и тот же размер вычета может уменьшить налог на большую сумму.
Например, расходы в пределах 2 млн ₽ при ставке 15% дают экономию по НДФЛ до 300 000 ₽, при 18% — до 360 000 ₽, при 20% — до 400 000 ₽, а при 22% — до 440 000 ₽.
Важно: это не означает, что государство автоматически выплатит указанную сумму. Фактический возврат зависит от того, какая часть дохода попадает под соответствующую ставку и сколько НДФЛ было уплачено.
Основной вычет и вычет по процентам: в чем разница
У этих двух видов вычета разные правила использования.
Основной имущественный вычет:
- лимит расходов — 2 млн ₽ на человека;
- если стоимость первой квартиры меньше 2 млн ₽, неиспользованный остаток можно использовать при покупке другого жилья;
- для объектов, право на которые возникло с 2014 года, лимит установлен для каждого налогоплательщика.
Вычет по ипотечным процентам:
- лимит расходов — 3 млн ₽;
- предоставляется только по одному объекту;
- если ипотека погашена и использована только часть лимита, остаток нельзя перенести на другую квартиру.
Поэтому использовать вычет по процентам стоит с учетом планов на будущее: в отличие от основного вычета, повторной возможности выбрать другой объект для этого вида вычета нет.
Важно отдельно остановиться на вычетах до 1 января 2014 года, т.к. здесь действуют отдельные правила. Если вы уже использовали имущественный вычет по квартире, повторно получить остаток по новой квартире нельзя.
Например, если по старым правилам вы заявили вычет с расходов только на 1 млн ₽, это не дает возможности дополнительно получить еще 1 млн ₽ при покупке нового жилья после 2014 года.
Для объектов, право на вычет по которым возникло с 2014 года, действует другой принцип: если основной лимит в 2 млн ₽ использован не полностью, перенос остатка налогового вычета на следующий год и последующие покупки возможен в предусмотренных законом случаях.
За какое жилье дают вычет
Налоговый вычет можно получить не только при покупке квартиры. Право на него распространяется на несколько видов жилой недвижимости и расходы, связанные с ее приобретением или строительством. При этом для некоторых объектов действуют дополнительные условия.
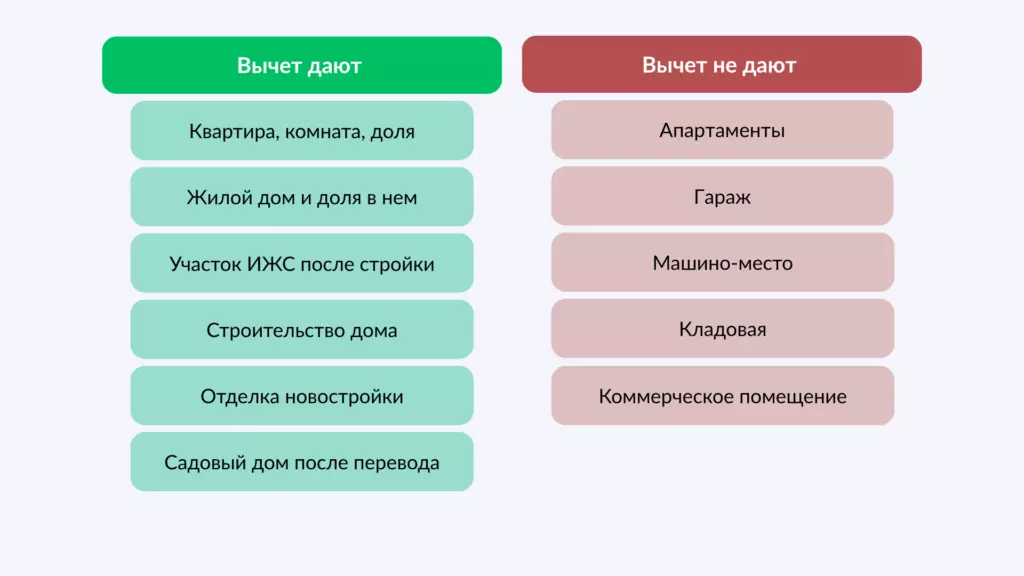
- Квартира, комната или доля в них — вычет предоставляется.
- Жилой дом или доля в нем — вычет предоставляется.
- Земельный участок под ИЖС — вычет возможен после регистрации права на построенный на нем жилой дом.
- Земельный участок с расположенным на нем жилым домом — расходы можно включить в вычет.
- Строительство жилого дома — учитываются расходы, в том числе на проектную документацию и строительные материалы.
- Отделка новостройки без отделки — расходы можно учесть в пределах общего лимита 2 млн ₽.
- Садовый дом — вычет возможен после признания его жилым в установленном порядке.
- Апартаменты, гараж, машино-место, кладовая и коммерческое помещение — вычет при их покупке не предоставляется.
Обратите внимание: если на вашем участке расположен садовый дом и вы рассчитываете получить налоговый вычет, сначала потребуется признать его жилым в установленном порядке. Это отдельная процедура, которая проходит через администрацию.
Не учитываются расходы на перепланировку и реконструкцию, сантехнику и оборудование, оформление сделки, услуги дизайнера, мебель и строительный инструмент.
Когда возникает право на вычет
- Вторичный рынок по договору купли-продажи. Право возникает в год государственной регистрации права собственности в ЕГРН. Заявить вычет можно после окончания этого года.
- Новостройка по ДДУ. Право возникает в год подписания акта приема-передачи. При этом, согласно закону, заявить вычет можно по итогам года, в котором подписан акт приема-передачи, — без ожидания государственной регистрации права собственности.
- Жилищно-строительный кооператив. Право возникает в год подписания акта и полной выплаты пая, а заявить вычет можно после регистрации права собственности.
- Строительство дома. Право возникает после постройки в год регистрации права на построенный дом.
Для новостроек эта разница особенно важна. Например, если акт подписан в 2025 году, декларацию за 2025 год можно подать в 2026-м — сразу, как только закончится налоговый период. Закон не обязывает дожидаться регистрации права собственности, но следует иметь в виду, что Минфин и ФНС длительное время придерживались иной позиции.
Проверить дату регистрации можно по выписке из ЕГРН — как ее заказать, описано в статьях «Как получить сведения из ЕГРН» и «Как получить выписку из ЕГРН в МФЦ».
Что вычитается из стоимости: материнский капитал и субсидии
Налоговый вычет рассчитывается только с той части стоимости жилья, которую покупатель оплатил собственными или кредитными средствами. Материнский капитал и другие средства государственной поддержки в расходы для вычета не включаются.
Например, квартира стоит 2 500 000 ₽, из которых 900 000 ₽ оплачены материнским капиталом. В расчет вычета войдут 1 600 000 ₽. При ставке НДФЛ 13% можно вернуть налог в размере 208 000 ₽.
Если жилье куплено с использованием материнского капитала, возникает отдельная обязанность выделить доли членам семьи. На имущественный вычет это напрямую не влияет, но имеет значение для последующих сделок с квартирой.
Поэтому налоговый вычет при покупке квартиры супругами до 1.3 млн рублей возможен при ставке НДФЛ 13%: каждый супруг может получить налоговый вычет до 650 000 ₽, а вместе — до 1 300 000 ₽.
Вычет за доли детей
Родители, опекуны и попечители могут заявить вычет за доли несовершеннолетних детей.
При этом:
- лимит родителя не увеличивается и по-прежнему составляет 2 млн ₽;
- расходы на долю ребенка включаются в лимит родителя;
- ребенок не теряет собственное право на вычет и сможет воспользоваться им после совершеннолетия при покупке собственного жилья.
Если родители приобретают жилье в общую долевую собственность с детьми, сумма вычета определяется без распределения расходов между собственниками по размеру долей.
Особое правило для пенсионеров
Для пенсионеров действует специальное правило: перенос остатка налогового вычета на следующий год — не единственная возможность использовать неиспользованный вычет. Они могут перенести его на три года, предшествующих году возникновения права.
Например, право на вычет возникло в 2025 году, а человек в этом же году вышел на пенсию. В 2026 году он может заявить вычет за 2025, 2024, 2023 и 2022 годы и вернуть НДФЛ, который был уплачен в эти периоды.
Перенос остатка налогового вычета на следующий год
Если за один год человек не смог использовать весь размер вычета, остаток не сгорает. Его можно переносить на следующие налоговые периоды до полного использования.
При этом есть другое ограничение: вернуть уже уплаченный НДФЛ можно только за три предшествующих года. Например, в 2026 году обычно можно подать декларации за 2023, 2024 и 2025 годы.
Поэтому квартира, купленная десять лет назад, не означает, что право на вычет потеряно. Если раньше вычет не заявлялся, его можно оформить сейчас, но вернуть налог получится только за последние три года, а оставшийся остаток вычета можно переносить на следующие периоды.
Порядок получения налогового вычета при покупке квартиры
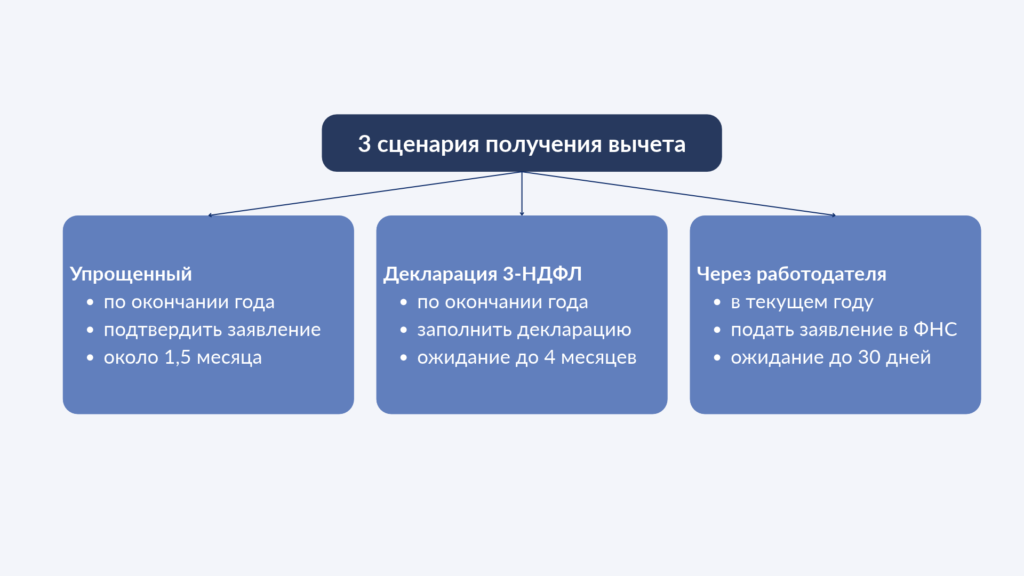
Порядок получения вычета зависит от того, когда планируется вернуть налог и готов ли налогоплательщик подавать декларацию. Сейчас предусмотрено три основных варианта: через упрощенный порядок в личном кабинете ФНС, с помощью декларации 3-НДФЛ или через работодателя.
| Способ | Когда | Срок | Что нужно |
| Упрощенный порядок через личный кабинет ФНС | По окончании года | Около 1,5 месяца | Подтвердить предзаполненное заявление |
| Декларация 3-НДФЛ | По окончании года | До 3 месяцев на камеральную проверку плюс до 1 месяца на перечисление | Заполнить декларацию и приложить документы |
| Через работодателя | В текущем году | До 30 дней на подтверждение права | Подать заявление в ФНС, после чего уведомление направляется работодателю |
Упрощенный порядок
Такой подход позволяет оформить вычет без декларации и бумажных справок. ФНС получает необходимые сведения от банков, работодателей и Росреестра и на основании этого формирует предзаполненное заявление.
- При наличии права на вычет в личном кабинете налогоплательщика появляется предзаполненное заявление.
- Если сведения поступили в ФНС до 25 февраля, заявление формируется до 20 марта. При более позднем поступлении данных оно формируется в течение 20 дней.
- Необходимо проверить данные, указать реквизиты счета и подтвердить заявление.
- До появления заявления дополнительных действий не требуется.
Декларация 3-НДФЛ: имущественный вычет
Если упрощенный порядок недоступен, имущественный вычет можно заявить через декларацию 3-НДФЛ.
В этом случае нужно:
- Собрать необходимые документы.
- Заполнить налоговую декларацию за нужный год в личном кабинете на сайте ФНС. Большая часть данных подставляется автоматически. Используется форма, действующая за соответствующий год.
- Приложить электронные копии документов и указать реквизиты счета.
- Подписать декларацию электронной подписью и отправить ее в ФНС.
- Дождаться окончания камеральной проверки. Результат появится в личном кабинете.
- После подтверждения права на возврат сумма перечисляется на банковский счет.
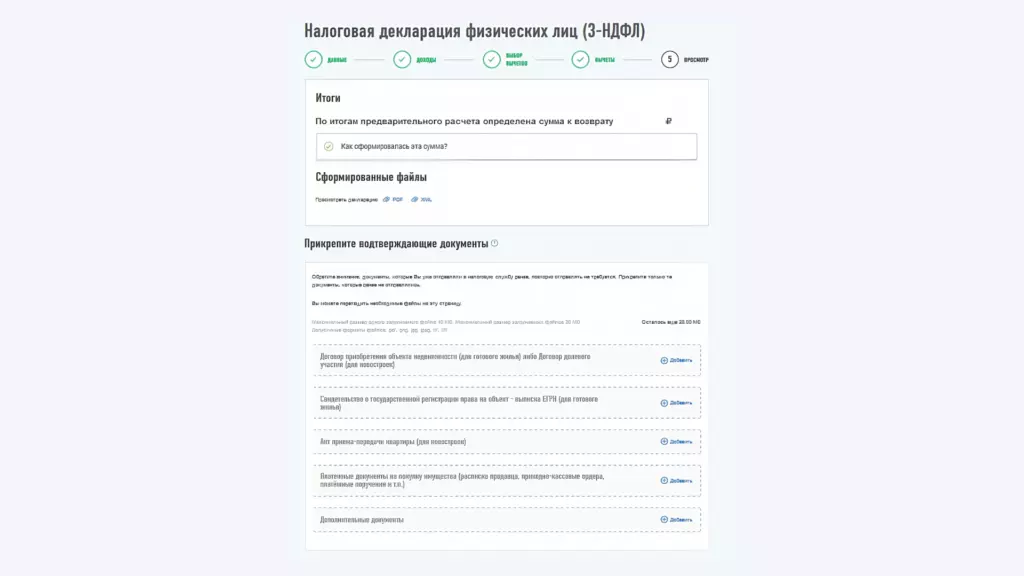
Подать декларацию для получения вычета можно в любой день. Срок до 30 апреля относится к случаям, когда налогоплательщик обязан задекларировать полученный доход, а не просто хочет вернуть налог.
Через работодателя
Этот вариант позволяет не ждать окончания года. Для него сначала нужно подтвердить право на вычет в налоговой инспекции.
- Подать в ФНС заявление о подтверждении права на имущественный вычет через личный кабинет или другим предусмотренным способом.
- Приложить необходимые документы. Декларация 3-НДФЛ не требуется.
- В течение 30 дней ФНС подготовит уведомление и направит его работодателю.
- После получения уведомления работодатель перестанет удерживать НДФЛ с дохода до использования доступной суммы вычета.
Если налог уже удерживался с начала года, его можно вернуть в установленном порядке. В следующем году для получения вычета через работодателя потребуется новое подтверждение.
Какие документы нужны для подачи возврата налога за покупку квартиры
Перечень документов зависит от способа оформления и особенностей сделки. При упрощенном порядке часть сведений ФНС получает самостоятельно, а при подаче декларации пакет документов шире.
Базовый комплект:
- декларация 3-НДФЛ — если вычет заявляется через декларацию;
- паспорт, (не нужен только при электронном способе подачи);
- сведения о доходах и удержанном НДФЛ — в личном кабинете данные обычно загружаются автоматически после представления отчетности работодателем;
- договор купли-продажи или ДДУ;
- выписка из ЕГРН, подтверждающая регистрацию права (не нужна только при упрощенном порядке);
- акт приема-передачи — для новостройки;
- платежные документы: чеки, платежные поручения, банковские выписки, расписка продавца при наличном расчете.
Дополнительные документы, которые могут понадобиться:
- свидетельство о браке — при покупке жилья супругами;
- соглашение о распределении вычета — если супруги распределяют основной вычет между собой;
- свидетельства о рождении детей — при заявлении вычета по детским долям;
- кредитный договор и график платежей — при заявлении вычета по ипотечным процентам;
- справка банка об уплаченных процентах — за каждый заявляемый год;
- документы на отделку — договоры, чеки и акты;
- пенсионное удостоверение или иной документ, подтверждающий статус пенсионера, — при переносе вычета на предшествующие годы.

Документы обычно представляются в электронном виде или в виде копий в зависимости от способа подачи. Оригиналы следует сохранять до окончания проверки и в течение установленного срока хранения документов.
Вычет за отделку в новостройке
Расходы на отделку можно включить в сумму вычета, но только при соблюдении установленных условий:
- квартира приобретена в новостройке;
- в договоре указано, что объект передается без отделки либо перечислено, какие работы не выполнены;
- расходы подтверждены договорами, платежными документами и актами.
Расходы на отделку входят в общий лимит 2 млн ₽ и не увеличивают его. В состав расходов могут входить проектная документация, отделочные материалы и работы. Мебель, сантехника, бытовая техника, строительный инструмент и услуги дизайнера в расчет не включаются.
Отдельное внимание стоит уделить формулировкам в договоре и документах на выполненные работы. Они должны позволять определить, какие именно отделочные работы и расходы были произведены. Если есть сомнения, подходит ли договор под требования для получения вычета, его можно заранее проверить с юристом. В «Хелп Консалтинг» работу можно начать с бесплатной консультации: специалист изучит документы и подскажет, есть ли риски отказа и что стоит исправить до подачи в налоговую.
Что делать при отказе или задержке выплаты
Отказ в предоставлении вычета не всегда означает, что право на вычет утрачено. Сначала необходимо установить причину отказа и проверить, можно ли исправить документы или расчет.
Часто встречающиеся причины отказа:
- декларация подана за год, в котором право на вычет еще не возникло;
- отсутствуют платежные документы либо расходы подтверждены ненадлежащим образом;
- в расчет включены материнский капитал или другие бюджетные средства;
- жилье приобретено у взаимозависимого лица;
- право на вычет уже было реализовано по объекту, право на который возникло до 2014 года;
- в декларации допущены арифметические или иные ошибки.
Порядок действий такой:
- Получить акт камеральной проверки, если налоговая выявила нарушения.
- Подать возражения, если налогоплательщик не согласен с выводами инспекции.
- Исправить ошибки и представить уточненную декларацию, если проблема связана с расчетами или документами.
- Обжаловать решение в вышестоящем налоговом органе, а при необходимости — в суде.
- При нарушении срока возврата заявить требование о начислении процентов на невозвращенную сумму.
Перед оформлением возврата также стоит проверить наличие налоговой задолженности: при ее наличии возвращаемая сумма может быть направлена на погашение долга.
Коротко о главном
Налоговый вычет при покупке квартиры в типовой ситуации можно оформить самостоятельно: проверить право на вычет, собрать документы и подать заявление через личный кабинет ФНС. Но если в сделке есть дополнительные обстоятельства, ошибка может привести к отказу или уменьшению суммы, которую получится вернуть.
Особое внимание стоит уделить ситуации, если квартира куплена у родственника, при покупке использовался материнский капитал или другие субсидии, жилье приобреталось супругами, а также если в вычет хотят включить расходы на отделку. Отдельная ситуация — отказ налоговой: здесь важно правильно определить причину и подготовить возражения или жалобу.
Поэтому перед подачей документов имеет смысл проверить право на вычет, состав расходов и документы по сделке. Юристы «ХелпКонсалтинг» помогут разобраться в конкретной ситуации, определить размер вычета и порядок его получения, а при споре с налоговой — подготовить необходимые документы и обжаловать решение.
Если есть сомнения в том, какую сумму удастся вернуть или налоговая уже отказала в вычете, можно обратиться за бесплатной консультацией и заранее оценить перспективы.
Ответы на вопросы
-
Есть ли срок давности у налогового вычета?

У самого права на вычет срока давности нет. Если вычет не использован полностью, его остаток можно переносить на следующие налоговые периоды. При этом вернуть уже уплаченный НДФЛ обычно можно только за три предшествующих года. Для пенсионеров действует специальное правило переноса на предшествующие годы.
-
Можно ли получить вычет, если сейчас нет работы?
Да, если ранее возникло право на вычет и в соответствующие годы был доход, облагаемый НДФЛ. Неиспользованный остаток не сгорает и может быть перенесен на будущие периоды, когда появится такой доход.
-
Можно ли получить вычет при покупке квартиры у родственника?
Это зависит от того, относится ли продавец к взаимозависимым лицам по НК РФ. При покупке жилья у родителей, детей, супругов, братьев или сестер имущественный вычет не предоставляется.
-
Дают ли вычет за апартаменты?
Нет. Апартаменты относятся к нежилым помещениям, поэтому получить налоговый вычет за их покупку нельзя. Это правило также распространяется на гаражи, машино-места, кладовые и коммерческие помещения.
-
Что делать, если налоговая отказала в вычете?
Сначала необходимо установить причину отказа. В зависимости от ситуации можно представить недостающие документы, исправить декларацию, подать возражения на акт проверки или обжаловать решение налоговой инспекции.
-
Есть ли срок давности у налогового вычета?
У самого права на вычет срока давности нет. Если вычет не использован полностью, его остаток можно переносить на следующие налоговые периоды. При этом вернуть уже уплаченный НДФЛ обычно можно только за три предшествующих года. Для пенсионеров действует специальное правило переноса на предшествующие годы.
-
Можно ли получить вычет, если сейчас нет работы?
Да, если ранее возникло право на вычет и в соответствующие годы был доход, облагаемый НДФЛ. Неиспользованный остаток не сгорает и может быть перенесен на будущие периоды, когда появится такой доход.
-
Можно ли получить вычет при покупке квартиры у родственника?
Это зависит от того, относится ли продавец к взаимозависимым лицам по НК РФ. При покупке жилья у родителей, детей, супругов, братьев или сестер имущественный вычет не предоставляется.
-
Дают ли вычет за апартаменты?
Нет. Апартаменты относятся к нежилым помещениям, поэтому получить налоговый вычет за их покупку нельзя. Это правило также распространяется на гаражи, машино-места, кладовые и коммерческие помещения.
-
Что делать, если налоговая отказала в вычете?
Сначала необходимо установить причину отказа. В зависимости от ситуации можно представить недостающие документы, исправить декларацию, подать возражения на акт проверки или обжаловать решение налоговой инспекции.


Судебный юрист
7 лет опыта
более 250 выигранных дел

Комментарии